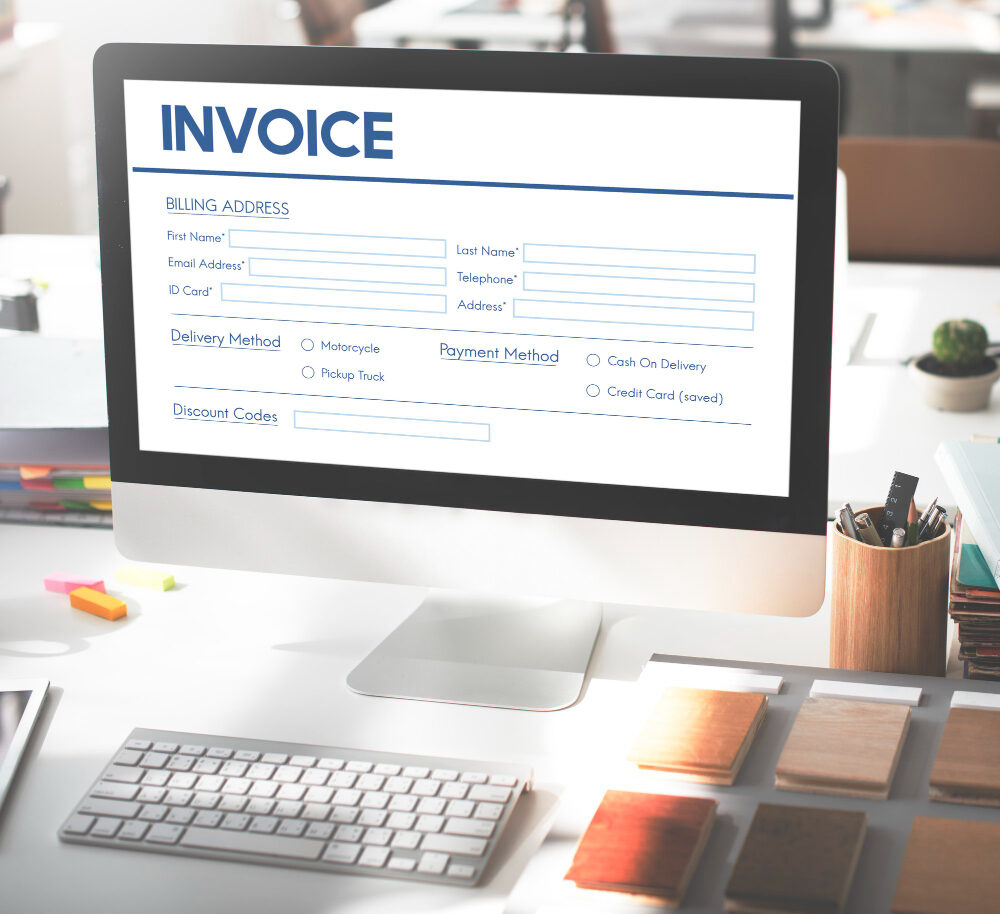
In 2025, tema obligativitatii facturarii electronice ramane in centrul agendei fiscale din Romania. Dupa extinderea masiva a ariei de aplicare in 2024, multi antreprenori, contabili si directori financiari se intreaba daca absolut toti contribuabilii sunt vizati sau exista exceptii consistente. Raspunsul scurt: pentru tranzactiile B2B interne intre persoane impozabile stabilite in Romania, transmiterea facturilor prin sistemul administrat de ANAF este cerinta standard. Totusi, exista nuante legate de tipul tranzactiei, statutul partilor si regimurile speciale de TVA, iar intelegerea acestora este esentiala pentru a evita amenzi si blocaje operationale.
Contextul legislativ se sprijina pe decizia de derogare a Consiliului Uniunii Europene (Decizia (UE) 2023/1553), care permite Romaniei sa impuna facturarea electronica generalizata in B2B pana la 31 decembrie 2026, prin derogare de la Directiva 2006/112/CE. Practic, 2025 este un an in care regulile sunt deja operative, iar conformarea tine de precizie si disciplina: formatul standard (compatibil EN 16931), transmiterea in termen de 5 zile lucratoare de la emitere si receptia prin SPV pentru a considera factura livrata in mod oficial. In continuare, parcurgem clar cine intra in sfera obligatiei, ce exceptii exista, care sunt riscurile neconformarii si cum se pot organiza concret companiile.
Cine este obligat in 2025 si care este baza legala
In 2025, facturarea electronica prin sistemul ANAF este obligatorie pentru marea majoritate a tranzactiilor B2B interne atunci cand atat furnizorul, cat si beneficiarul sunt persoane impozabile stabilite in Romania (sediu social, sediu fix sau alt tip de stabilire in Romania). Obligatia deriva din OUG si legi fiscale adoptate in 2023–2024 (inclusiv OUG 120/2021 ca schelet pentru infrastructura electronica), coroborate cu Decizia (UE) 2023/1553, prin care Consiliul UE autorizeaza Romania sa generalizeze e-invoicing-ul B2B. In paralel, B2G (relatia furnizor–institutie publica) era deja obligatorie, iar 2025 continua pe acelasi traseu.
Ce inseamna practic obligativitatea? Pentru fiecare factura B2B interna, furnizorul trebuie sa emita factura in formatul standard acceptat (bazat pe UBL 2.1 si CIUS-RO, aliniat la EN 16931), sa o transmita in sistemul ANAF in maximum 5 zile lucratoare de la emitere si sa permita beneficiarului sa o descarce din SPV. O factura se considera livrata in momentul disponibilizarii in sistem, iar versiunea circulata pe e-mail sau PDF vizual este doar un duplicat informativ. Din 2024 si in 2025, ANAF subliniaza ca sistemul functioneaza ca punct unic oficial de livrare si receptie a facturilor pentru tranzactiile vizate.
Este esential de retinut ca regula se aplica indiferent de regimul de TVA al emitentului: microintreprinderile, intreprinderile cu regim normal, cei scutiti de TVA (persoane impozabile neplatitoare) intra in sfera obligatiei atunci cand emit facturi catre alte persoane impozabile stabilite in Romania. Chiar daca TVA-ul este zero, factura trebuie transmisa. Diferenta apare la tipurile de tranzactii excluse sau la situatiile in care una dintre parti nu este stabilita in Romania, pe care le detaliem ulterior. In plus, fluxurile B2G raman obligatorii, iar neconformarea poate afecta platile din partea institutiilor publice.
Conform informatiilor publicate de ANAF si Ministerul Finantelor, 2025 nu aduce o relaxare: obligatia instituite in 2024 se mentin, avand ca orizont de referinta data de 31 decembrie 2026, cand expira autorizarea europeana curenta, moment pana la care Romania poate solicita o noua extindere. Ritmul de control se intensifica si datorita convergentei cu alte raportari digitale (D406 SAF-T, D394 etc.). Sistemul e-factura nu este doar o platforma de transport, ci nucleul unei arhitecturi de conformare digitala care sustine analiza de risc si combaterea evaziunii.
Exceptii, situatii particulare si ce NU intra in sistem in 2025
Chiar daca aria de aplicare este larga, nu toate documentele si scenariile comerciale ajung in sistem. Cea mai vizibila exceptie ramane zona B2C: vanzarile catre consumatori finali (persoane fizice care nu actioneaza ca persoane impozabile) nu impun emiterea si transmiterea prin sistemul ANAF in forma generalizata, fiind in continuare acceptate bonurile fiscale si alte documente specifice retailului. De asemenea, facturile aferente unor tranzactii cu parteneri nerezidenti, atunci cand furnizorul nu este stabilit in Romania si nu are sediu fix aici, nu se transmit in sistemul national (sunt, in principiu, tranzactii cross-border care nu pot fi rutate tehnic prin portalul ANAF). Ramane insa responsabilitatea de a documenta corect tratamentul fiscal si de a respecta regulile de TVA.
Exista si situatii particulare in care natura documentului comercial sau specificul regimului fiscal creeaza exceptii sau tratamente diferite. De pilda, anumite documente de decontare interna (avize, note de credit in afara ariei de factura fiscala, chitante, bilete de transport) nu sunt facturi in sensul art. 319 din Codul fiscal si, ca atare, nu se transmit ca facturi electronice standardizate. In acelasi timp, pentru regimurile speciale (de exemplu, marja pentru agentii de turism sau bunurile second-hand), continutul minim al facturii difera, insa atunci cand tranzactia este B2B interna intre persoane impozabile stabilite in Romania, principiul general ramane: daca documentul este factura, se emite in formatul standard si se transmite in sistem.
Clarificari utile pentru 2025:
- ✅ B2C clasic: in mod curent, nu se transmite factura in sistemul ANAF; bonul fiscal ramane documentul principal in retail, cu exceptii punctuale din industrii reglementate.
- ✅ Furnizor nerezident, fara stabilire in Romania: de regula, nu transmite prin sistemul national; facturarea se face conform regulilor statului de stabilire si ale TVA-ului aplicabil.
- ✅ B2B intern intre persoane impozabile stabilite in Romania: transmiterea prin sistem este regula, indiferent de dimensiunea firmei sau regimul de TVA.
- ✅ B2G: facturarea catre institutii publice se face obligatoriu prin sistem; lipsa transmiterii poate bloca platile sau receptionarea.
- ✅ Documente non-factura (avize, chitante, bilete): nu se trimit ca facturi electronice standardizate; totusi, corelarea cu facturile ulterioare este importanta pentru audit.
Nu in ultimul rand, facturile simplificate si autofacturile sunt arii care cer atentie. Autofactura emisa de beneficiar, atunci cand este cazul, urmeaza aceeasi regula generala de transmitere daca vorbim despre o tranzactie B2B interna intre persoane impozabile stabilite in Romania. Pentru facturile simplificate, abordarea depinde de incadrarea legala si instructiunile ANAF la data emiterii; in masura in care sunt facturi (chiar simplificate), transmiterea in ecosistemul electronic poate fi ceruta, mai ales pentru corespondenta cu raportarile periodice. Recomandarea prudentiala este sa verifici ghidurile ANAF actualizate si sa ajustezi sistemele ERP pentru a genera formatul corect in toate scenariile.
Termene, amenzi si controale: cum arata 2025 din perspectiva riscurilor
Termenul operational central ramane 5 zile lucratoare de la data emiterii pentru transmiterea facturilor prin sistemul ANAF. Nerespectarea poate atrage sanctiuni. In 2024 au intrat treptat in vigoare amenzi pentru furnizori si, in anumite situatii, pentru beneficiari care accepta si opereaza documente in afara fluxului electronic. In 2025, logica amenzilor se mentine si, potrivit actelor normative aplicabile (inclusiv OUG 115/2023 si Legea 296/2023), pragurile sunt, in linii mari, intre 1.000 si 10.000 lei, in functie de categoria contribuabilului (mic, mijlociu, mare) si natura abaterii. Pentru intarzieri repetate sau comportament sistematic, riscul de intensificare a controalelor creste, mai ales cand apar discrepante fata de D394 si SAF-T.
Un alt reper concret pentru 2025 este sincronizarea cu raportarea D406 SAF-T. Conform calendarului ANAF, marii contribuabili raporteaza deja, contribuabilii mijlocii au intrat in 2023, iar contribuabilii mici au termen efectiv in 2025. Interdependenta dintre e-invoicing si SAF-T este reala: datele din facturi (cap de document si linii) trebuie sa fie coerente cu jurnalul de vanzari si cumparari, cu registrul stornarilor si cu ajustarile de TVA. Orice ruptura dintre ceea ce ai transmis prin sistemul ANAF si ceea ce ai depus in SAF-T sau D394 devine semnal de risc.
Checklist operational pentru a gestiona termenele si riscurile:
- 🕔 Transmiterea in 5 zile lucratoare: stabileste SLA-uri interne si alerte automate in ERP pentru a evita depasirile.
- 📥 Receptia prin SPV: configureaza un proces zilnic de descarcare si reconciliere a facturilor primite cu comenzile si receptiile din contabilitate.
- 🔁 Corectii si storno: documenteaza scenarii pentru anulare, refacturare, discounturi ulterioare si cum se trimit notele aferente.
- 🧾 Coerenta cu D394 si D406 SAF-T: fa reconciliere lunara intre facturile din sistemul ANAF si registrele contabile/TVA.
- 🔐 Arhivare electronica: pastreaza facturile si confirmarile de transmitere minimum 5 ani (termenul general de prescriptie fiscala), cu audit trail complet.
- 🚨 Managementul incidentelor: noteaza perioadele de indisponibilitate ale sistemului si retine dovezi; re-transmite imediat ce serviciul revine.
Pentru companiile cu volume mari, merita amintit si aspectul performantei: validari sintetice, respingeri pe schema sau pe business rules (CIUS-RO), versiuni de spec (UBL) si actualizari periodice. ANAF publica specificatii tehnice si ghiduri, iar nealinierea la versiunea curenta poate genera erori. Nu in ultimul rand, pentru beneficiari, utilizarea datelor din sistem ca sursa unica de adevar pentru intrari ajuta la controlul TVA deductibil si la prevenirea fraudelor (de exemplu, facturi duble sau neconforme). In 2025, mariajul dintre e-invoicing si analiza de risc devine si mai strans, iar Comisia Europeana incurajeaza convergenta cu standardele EN 16931 pentru interoperabilitate transfrontaliera pe termen mediu.
Impact pentru IMM-uri si profesionisti: costuri, procese si bune practici
Implementarea pentru firme mici si profesionisti independenti nu trebuie sa fie complicata sau costisitoare, dar are cateva repere ferme. In primul rand, alege o solutie care genereaza si transmite facturi in formatul cerut (UBL/CIUS-RO) si gestioneaza bidirectional fluxul cu ANAF (emitere si receptie). Pentru microintreprinderi, un serviciu SaaS cu abonament lunar poate fi suficient si eficient; pentru companii cu ERP local, integrarea prin API este preferabila. In 2025, intervalele realiste de implementare variaza de la 1–2 saptamani pentru un tool out-of-the-box pana la 4–8 saptamani pentru integrari cu mapari complexe si aprobari pe fluxuri interne.
Estimativ, costurile pot arata astfel (valori orientative, fara caracter de oferta): abonamente SaaS intre 0 si 200 lei/luna pentru volume reduse, plus costuri pe document dupa depasirea unui prag; proiecte de integrare API intre 1.000 si 5.000 EUR pentru IMM-uri, in functie de numarul de entitati, seriile de facturi, scenarii de storno si necesarul de raportare. In zona de infrastructura, se recomanda furnizori cu garantii de disponibilitate (ideal peste 99,9% uptime), criptare end-to-end, audit trail, back-up si conformitate cu standarde precum ISO 27001. Nu uita componenta de arhivare electronica si semnatura: politicile interne trebuie sa asigure integritatea si autentificarea documentelor pe toata durata de pastrare.
Pe plan procedural, maparea campurilor obligatorii din standardul EN 16931/CIUS-RO este esentiala: identificatori fiscali corecti, coduri de TVA, unitati de masura, coduri tarifare acolo unde se aplica, reguli pentru avansuri si regularizari. Defineste politici clare pentru seriile de facturi, notele de credit/debit si referintele la documente anterioare. Instruieste echipele de vanzari si contabilitate pentru a emite si valida corect documentele inainte de transmitere; erorile de continut duc la respingeri si prelungesc ciclul de incasare. In paralel, stabileste o rutina de reconciliere intre facturile transmise si extrasele de sistem, astfel incat raportarile lunare de TVA si viitoarele raportari SAF-T sa fie aliniate.
La nivel strategic, 2025 este un moment bun pentru a valorifica datele standardizate ale facturilor: automatizarea potrivirii comanda–receptie–factura (3-way match), scorarea riscului furnizorilor, detectia anomaliilor si prognoza de cash-flow. Noile cerinte ale ANAF si trendurile UE (inclusiv directia ViDA – VAT in the Digital Age, aflata in discutie la nivel european) converg catre raportari in timp cvasi-real si interoperabilitate. Firmele care isi construiesc acum un peisaj IT coerent pentru facturare, raportare si control intern vor reduce costul de conformare pe termen lung. In esenta, 2025 nu mai este doar despre a bifa o obligatie, ci despre a transforma un imperativ fiscal intr-un avantaj operational masurabil: reducerea timpului de incasare, scaderea erorilor si auditabilitate nativa.
Comentarii
Comentariile sunt dezactivate pentru acest articol.